Le débat autour d’un possible relèvement du plafond du Livret A prend de l’ampleur avec une proposition d’augmenter le seuil de 22 950 à 30 000 euros. Derrière ce chiffre se cachent des enjeux concrets pour l’épargne des ménages, le financement du logement social et la stratégie des banques. Voici une analyse pratique pour comprendre ce qui change, ce qui risque de se produire et les erreurs fréquentes à éviter.
Pourquoi certains députés veulent-ils augmenter le plafond du Livret A
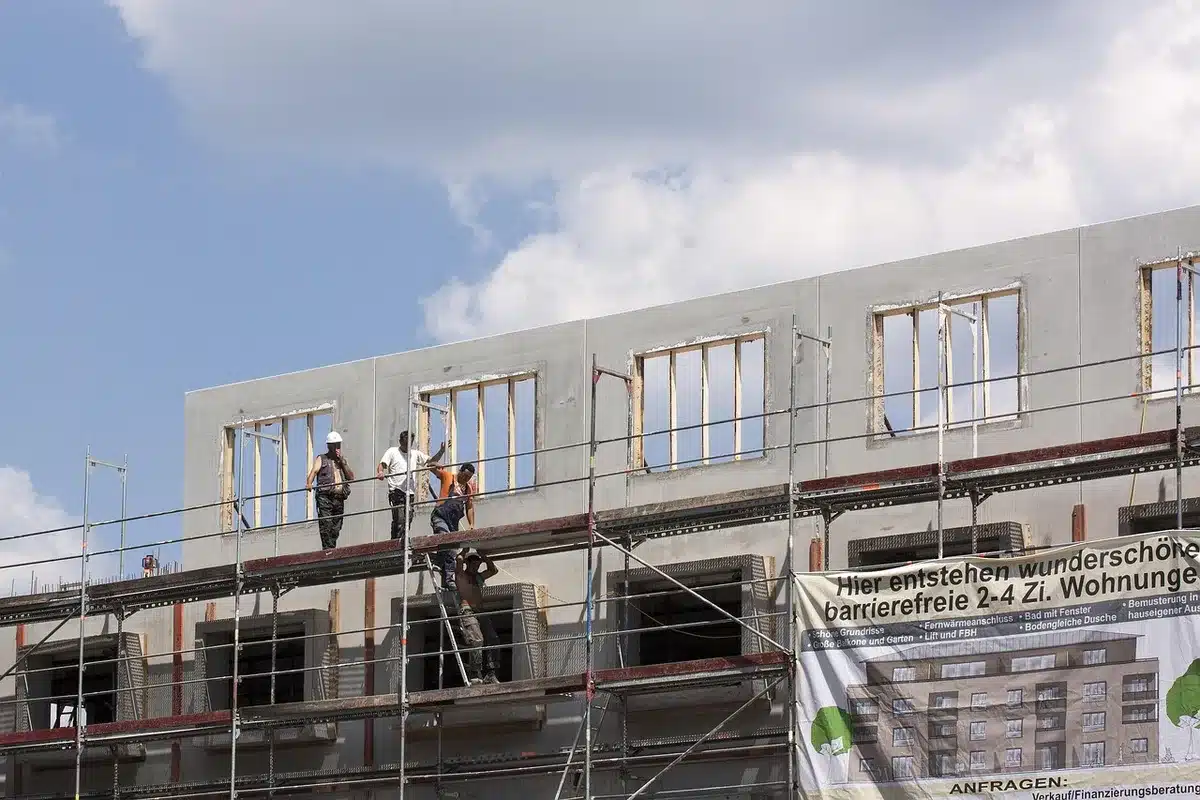
La proposition vise à mobiliser davantage d’épargne disponible pour financer la rénovation des logements sociaux et l’adaptation des bâtiments au changement climatique. L’idée est simple dans son principe. En relevant le plafond, un plus grand volume d’épargne resterait sur un produit centralisé à la Caisse des dépôts, institution qui prête ensuite aux bailleurs sociaux. Les promoteurs évoquent un objectif chiffré de l’ordre de 5 milliards d’euros mobilisables pour ces travaux.
Sur le plan politique, cette mesure a aussi une portée symbolique. Elle traduit la volonté de l’État de canaliser l’épargne des ménages vers des projets d’intérêt général sans toucher aux taux d’imposition habituels des livrets réglementés.
Comment l’argent du Livret A serait concrètement utilisé pour la rénovation
Le fonctionnement n’est pas automatique. Les fonds du Livret A centralisés à la Caisse des dépôts servent déjà à prêter aux organismes de logement social. Si le montant centralisé augmente, la Caisse peut accroître ses prêts, mais cela dépendra de la demande de financement, des projets éligibles et du calendrier des chantiers.
Il faut aussi garder en tête que le fléchage des fonds n’ajoute pas d’argent neuf à l’économie. Il change l’affectation de l’épargne disponible. Pour que la rénovation s’accélère il faudra des appels d’offres, des capacités des bailleurs à cofinancer et un pilotage administratif efficace.
Qui gagne et qui perd si le plafond passe à 30 000 euros
La question revient souvent. Les bénéfices peuvent être répartis entre plusieurs catégories mais pas forcément comme on l’imagine.
- Les ménages modestes pourraient bénéficier indirectement si la hausse finance la rénovation thermique de leur logement social, avec des économies d’énergie.
- Les épargnants aisés ont plus de probabilité d’atteindre ou dépasser l’actuel plafond et pourraient profiter en premier de la hausse si rien d’autre ne les incite à orienter leur épargne ailleurs.
- Les banques voient un risque d’alourdissement de l’encours garanti et une pression sur leur modèle de distribution de crédit.
En pratique, l’effet dépendra fortement du comportement des Français. Si beaucoup laissent simplement plus d’argent sur leur Livret A, l’encours global augmentera rapidement. Si au contraire vous utilisez l’espace supplémentaire pour diversifier vers des placements à plus long terme, l’impact sera moindre.
Quels sont les arguments financiers et fiscaux avancés par les banques
La Fédération bancaire française craint une augmentation rapide de l’encours du Livret A et une conséquence directe sur le coût des intérêts exonérés d’impôt. Une mesure d’exonération des prélèvements sociaux pour les intérêts au-delà de l’ancien plafond a été proposée temporairement jusqu’à fin 2029. Mais la prolongation nécessitera un vote séparé dans la loi de financement de la Sécurité sociale.
Les banques soulignent aussi que favoriser un placement liquide et garanti peut détourner des ressources des investissements productifs à long terme nécessaires au financement des entreprises. Cet argument repose sur l’observation que des montants importants stagnent parfois sur des livrets au lieu d’alimenter des fonds propres, des obligations d’entreprise ou des prêts directs.
Quelles erreurs évitez-vous si vous êtes épargnant
Plusieurs idées reçues circulent. La première est de croire que le relèvement serait immédiat et automatique. Une étape législative reste à franchir en séance puis éventuellement au Sénat et la mesure peut être amendée. Ensuite, ne pas confondre plafond et rendement. Le plafond fixe la somme maximale déposable, il n’augmente pas le taux d’intérêt.
Autre piège courant, penser que la mesure profite uniquement aux plus modestes. Les statistiques montrent que ce sont souvent les ménages plus favorisés qui concentrent l’épargne. Enfin, ne négligez pas l’effet d’ensemble : un relèvement massif peut modifier les liquidités du marché et influencer la politique de crédit des établissements.
Quels scénarios économiques et politiques peuvent se produire ensuite
Plusieurs trajectoires sont possibles selon les arbitrages politiques et les réactions des acteurs.
| Élément | Situation actuelle | Situation si 30 000 € adopté |
|---|---|---|
| Plafond | 22 950 € | 30 000 € (+7 050 €) |
| Objectif mobilisation | Variable | Visée de ~5 milliards € pour rénovation |
| Exonération sociale | Intérêts soumis | Exonération proposée jusqu’à 31/12/2029 |
| Calendrier | Décisions ministérielles et propositions | Vote en séance, puis possible amendements futurs |
Si l’Assemblée adopte la mesure, le gouvernement et la Caisse des dépôts devront ajuster la gestion des flux. Si le Sénat ou la loi de finance intervient, des aménagements peuvent limiter ou étendre l’application. Le comportement des ménages après l’annonce restera le facteur-clé pour l’impact réel.
Comment se positionner en tant que particulier face à cette possibilité
Rien ne vous oblige à garder tout l’argent sur un livret même si le plafond augmente. Profitez de cette période d’incertitude pour faire un point sur vos objectifs financiers. Si votre priorité est la sécurité et la disponibilité, le Livret A conserve ses qualités. Si vous cherchez du rendement ou une action sur le long terme, pensez à la diversification.
Observations pratiques souvent négligées
- Tenir compte de l’inflation et du pouvoir d’achat réel des intérêts.
- Vérifier les plafonds des autres livrets réglementés qui peuvent compléter la stratégie.
- Évaluer l’impact fiscal si des exonérations temporaires sont supprimées.
Quelles questions se posent le plus souvent sur la hausse du plafond du Livret A
Quel est le plafond actuel du Livret A
Il est de 22 950 euros.
Quand la mesure pourrait-elle entrer en vigueur
Après un vote en séance publique, puis la promulgation éventuelle si la procédure législative se conclut en faveur de l’amendement. Le calendrier dépend des étapes parlementaires.
Les intérêts au-delà de l’ancien plafond seront-ils vraiment exonérés
Une exonération a été proposée jusqu’au 31 décembre 2029. Au-delà, il faudra une décision parlementaire supplémentaire.
La hausse profite-t-elle surtout aux plus riches
Pas nécessairement mais les chiffres montrent que les ménages aisés sont plus susceptibles d’avoir atteint l’ancien plafond. L’effet redistributif dépendra donc des comportements d’épargne.
FAQ
Quel sera l’impact direct sur les taux du Livret A
Le relèvement du plafond n’affecte pas automatiquement le taux qui dépend de critères macroéconomiques.
La Caisse des dépôts pourra-t-elle immédiatement prêter les sommes collectées
La Caisse peut augmenter ses prêts si la demande de financement existe, mais les procédures et la capacité des bailleurs restent des contraintes.
Faut-il transférer son épargne si le plafond monte
Pas nécessairement. Évaluez vos objectifs. Si vous voulez rendement et horizon long, diversifier reste préférable à accumuler sur un livret.
Qui tranche définitivement sur la mesure
Le Parlement via l’adoption du budget 2027 et éventuellement la loi de financement de la Sécurité sociale décidera des modalités finales.
Articles similaires
- Quels livrets défiscalisés choisir après la baisse du Livret A pour une épargne sans risque ?
- Livret A : décollecte record depuis 2009, encours en baisse de 1,28 milliard en avril
- Livret A en février : les français se tournent vers des placements plus rentables
- Livret A : vers un taux à 1,8 % en juillet, quelles conséquences pour votre épargne ?
- Livret A : taux 1,5 % et le pire mois de mars pour l’épargne depuis 2009

Camille Leclerc se spécialise dans les questions de tourisme et de patrimoine. Elle allie une approche pratique avec une passion pour la mise en avant des richesses locales.